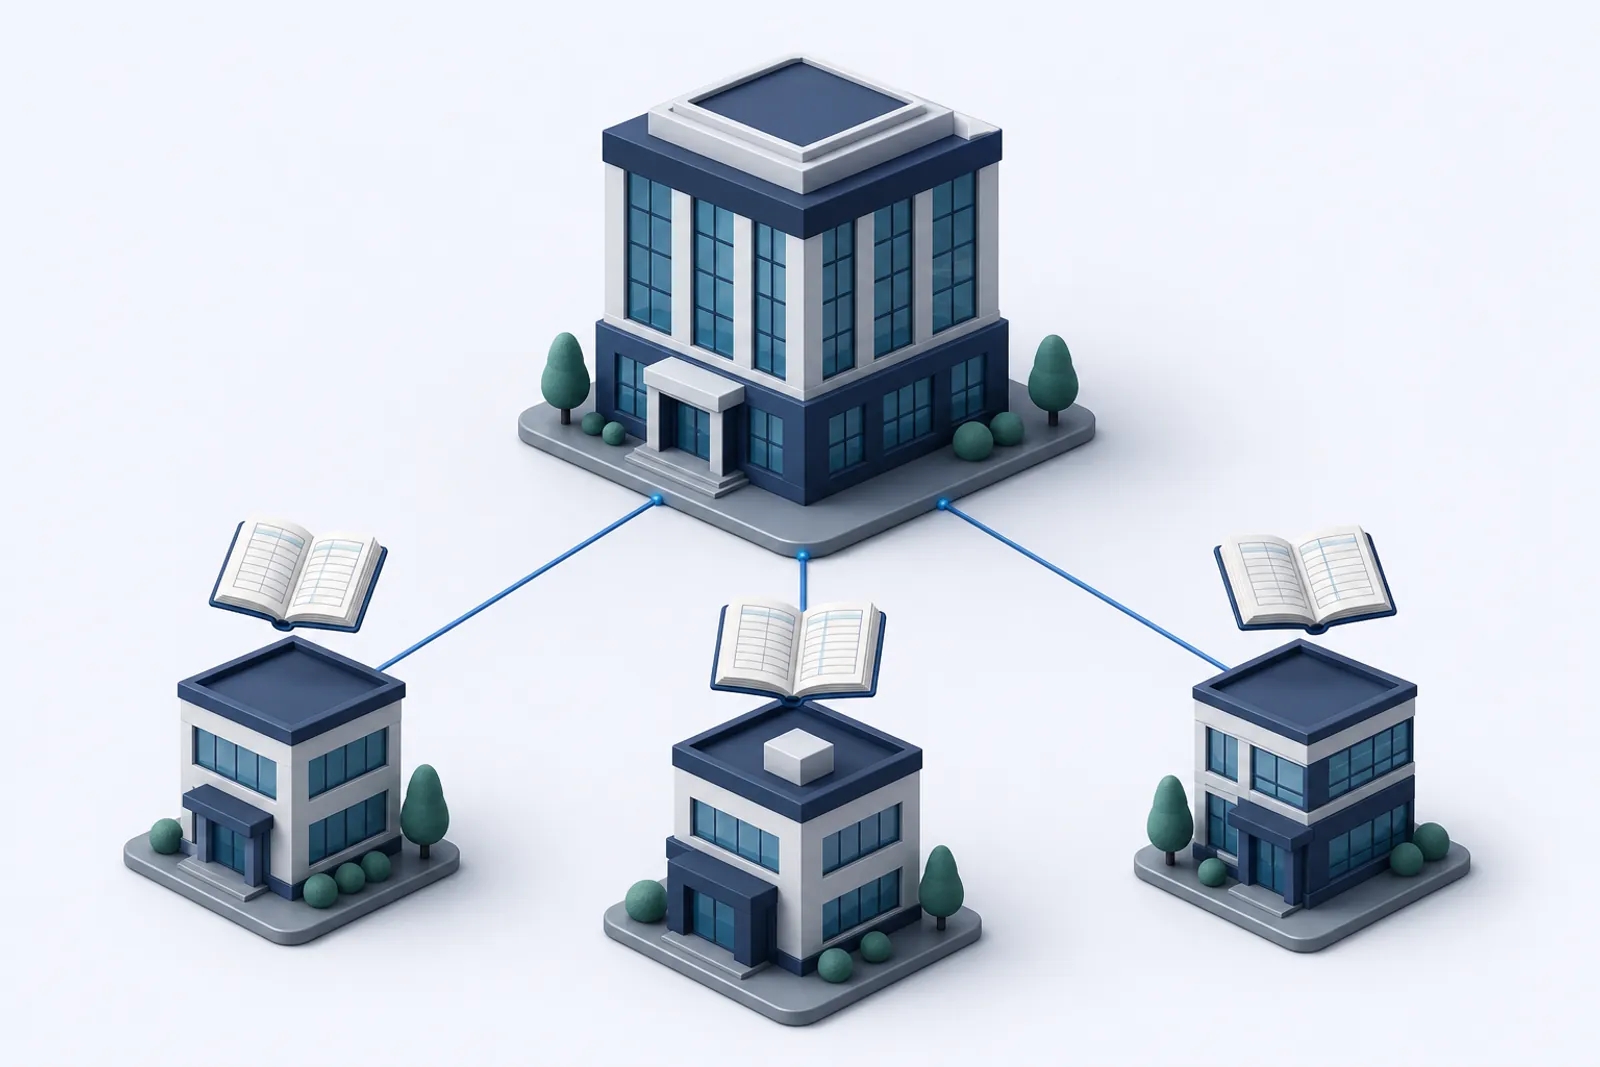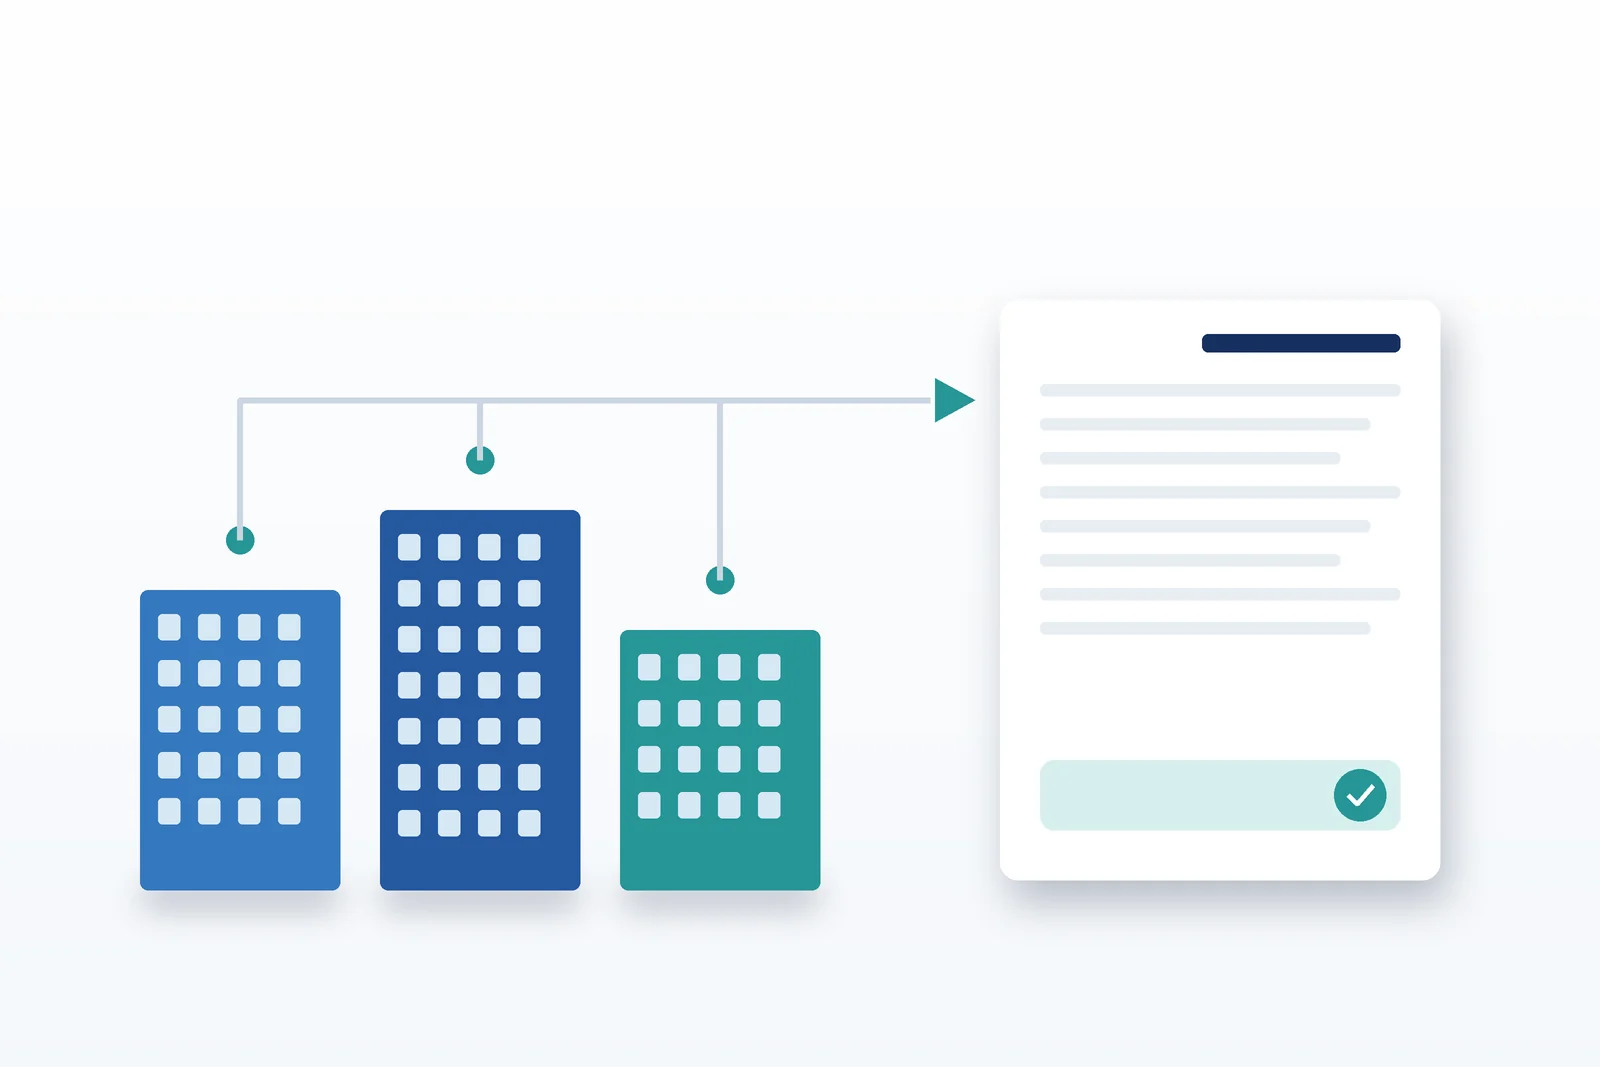
تلفیق صورتهای مالی یعنی ارائه داراییها، بدهیها، درآمدها و هزینههای شرکت مادر و همه شرکتهای فرعی آن بهصورت یک واحد اقتصادی، پس از حذف معاملات و ماندههای درونگروهی. در ایران این کار طبق استاندارد حسابداری شماره ۳۹ «صورتهای مالی تلفیقی» انجام میشود و هدفش این است که گروه فروش، سود یا طلبی را که فقط با خودش داشته، بهعنوان نتیجه واقعی گزارش نکند.
در این راهنما تیم تحریریه حسابدار من مفهوم کنترل، مراحل تلفیق، ثبتهای حذفی اصلی (سرمایهگذاری در برابر حقوق مالکانه، فروش درونگروهی، سود تحققنیافته در موجودی، مطالبات و بدهیهای متقابل، منافع فاقد حق کنترل) را با یک مثال کامل ریالی توضیح میدهد.
تلفیق صورتهای مالی چیست و چه زمانی لازم است؟
تلفیق وقتی لازم است که یک شرکت (مادر) بر شرکت دیگر (فرعی) کنترل دارد. در این حالت، علاوه بر صورتهای مالی جداگانه هر شرکت، صورتهای مالی تلفیقی گروه هم تهیه میشود که گروه را مثل یک شرکت واحد نشان میدهد.
سه نوع صورت مالی را از هم جدا کنید:
| نوع | چه کسی | سرمایهگذاری در فرعی چطور نشان داده میشود |
|---|---|---|
| صورتهای مالی جداگانه شرکت مادر | خود شرکت مادر | معمولاً به بهای تمامشده، طبق استاندارد ۱۸ (صورتهای مالی جداگانه) |
| صورتهای مالی شرکت فرعی | هر فرعی جداگانه | ربطی به مادر ندارد؛ دفاتر خود را دارد |
| صورتهای مالی تلفیقی | گروه | حذف میشود و بهجای آن داراییها و بدهیهای فرعی خطبهخط میآید |
متن رسمی استانداردها، از جمله ۱۸ و ۳۹، را از سایت سازمان حسابرسی بگیرید. شرایط معافیت از تهیه صورتهای تلفیقی و الزامات افشا را از همان متن بخوانید؛ در این راهنما به جزئیات بندها ارجاع شمارهای نمیدهیم.
کنترل در استاندارد ۳۹ یعنی چه؟
کنترل یعنی سرمایهگذار همزمان سه چیز داشته باشد: قدرت بر فعالیتهای مرتبط واحد سرمایهپذیر، در معرض بازده متغیر آن بودن (یا حق نسبت به آن)، و توانایی استفاده از قدرتش برای اثر گذاشتن بر همان بازده. این تعریف مشابه IFRS 10 است.
در عمل:
- مالکیت بیش از ۵۰ درصد حق رأی معمولاً کنترل ایجاد میکند، اما همیشه نه؛ مثلاً اگر طبق اساسنامه یا قرارداد تصمیمهای اصلی با دیگری باشد.
- کمتر از ۵۰ درصد هم ممکن است کنترل بدهد؛ مثلاً با قرارداد مدیریت، حق تعیین اکثریت هیئتمدیره یا پراکندگی زیاد سایر سهامداران.
- نفوذ قابل ملاحظه (معمولاً ۲۰ تا ۵۰ درصد بدون کنترل) شرکت را «وابسته» میکند، نه فرعی؛ وابستهها تلفیق نمیشوند و به روش ارزش ویژه گزارش میشوند.
مراحل تلفیق صورتهای مالی هلدینگ چیست؟
تلفیق در شش مرحله انجام میشود: یکسانسازی، جمع خطبهخط، حذف سرمایهگذاری، حذف معاملات و ماندههای درونگروهی، تعیین منافع فاقد حق کنترل و تهیه صورتها.
- یکسانسازی: تاریخ گزارشگری و رویههای حسابداری فرعیها (روش ارزیابی موجودی، استهلاک) با مادر یکسان شود. اگر فرعی ارز گزارشگری دیگری دارد، صورتهایش به ارز گروه تسعیر شود.
- تطبیق ماندههای درونگروهی: طلب مادر از فرعی باید با بدهی فرعی به مادر برابر باشد؛ اختلاف (کالا یا وجه در راه، سند ثبتنشده) پیش از تلفیق پیدا و اصلاح شود.
- جمع خطبهخط: تراز آزمایشی همه شرکتها در یک کاربرگ کنار هم قرار میگیرد و هر ردیف جمع زده میشود.
- حذف سرمایهگذاری در برابر حقوق مالکانه فرعی در تاریخ تحصیل و شناسایی سرقفلی یا منافع فاقد حق کنترل.
- حذف معاملات درونگروهی: فروش و خرید متقابل، سود تحققنیافته در موجودی و داراییها، درآمد و هزینه متقابل (اجاره، سود وام، مدیریت)، سود سهام درونگروهی.
- تخصیص سود و حقوق مالکانه بین مالکان مادر و منافع فاقد حق کنترل و تهیه صورتهای تلفیقی.
ثبتهای حذفی فقط در کاربرگ تلفیق انجام میشوند، نه در دفاتر هیچیک از شرکتها. دفاتر قانونی هر شرکت دستنخورده میماند.
مثال تلفیق با حذف معاملات درونگروهی
یک مثال کامل همه ثبتهای حذفی اصلی را نشان میدهد. مبالغ به میلیون ریال است (هر میلیون ریال برابر ۱۰۰٬۰۰۰ تومان).
فرضها
- شرکت مادر در ابتدای سال ۸۰ درصد سهام شرکت فرعی را به ۹۶۰ خریده است. حقوق مالکانه فرعی در آن تاریخ: سرمایه ۱٬۰۰۰ و سود انباشته ۲۰۰ (جمع ۱٬۲۰۰). ارزش منصفانه خالص داراییها با مبلغ دفتری برابر است، پس سرقفلی نداریم: ۸۰٪ × ۱٬۲۰۰ = ۹۶۰.
- مادر طی سال کالایی به بهای تمامشده ۴۰۰ را به ۵۰۰ به فرعی فروخته است (حاشیه سود ۲۰ درصد فروش). در پایان سال، ۲۰۰ از این کالا (به بهای خرید فرعی) هنوز در انبار فرعی است.
- در پایان سال فرعی ۱۵۰ به مادر بدهکار است.
- سود سال فرعی ۳۰۰ است و سود سهامی تقسیم نکرده است.
صورتهای مالی جداگانه (خلاصه)
| قلم | مادر | فرعی |
|---|---|---|
| فروش | ۳٬۰۰۰ | ۱٬۸۰۰ |
| بهای تمامشده فروش | (۲٬۰۰۰) | (۱٬۲۰۰) |
| هزینههای عملیاتی | (۴۰۰) | (۳۰۰) |
| سود خالص | ۶۰۰ | ۳۰۰ |
| موجودی نقد و بانک | ۵۰۰ | ۳۰۰ |
| دریافتنیها | ۹۰۰ | ۴۰۰ |
| موجودی کالا | ۶۰۰ | ۵۰۰ |
| سرمایهگذاری در شرکت فرعی | ۹۶۰ | |
| داراییهای ثابت | ۱٬۵۴۰ | ۸۰۰ |
| جمع داراییها | ۴٬۵۰۰ | ۲٬۰۰۰ |
| پرداختنیها | ۷۰۰ | ۵۰۰ |
| سرمایه | ۲٬۵۰۰ | ۱٬۰۰۰ |
| سود انباشته | ۱٬۳۰۰ | ۵۰۰ |
| جمع بدهیها و حقوق مالکانه | ۴٬۵۰۰ | ۲٬۰۰۰ |
ثبت حذفی ۱: سرمایهگذاری در برابر حقوق مالکانه فرعی
حقوق مالکانه فرعی در تاریخ تحصیل حذف میشود؛ سهم مادر در برابر حساب سرمایهگذاری و سهم ۲۰ درصدی سایر سهامداران به منافع فاقد حق کنترل میرود:
| حساب (در کاربرگ تلفیق) | بدهکار (ریال) | بستانکار (ریال) |
|---|---|---|
| سرمایه شرکت فرعی | ۱٬۰۰۰٬۰۰۰٬۰۰۰ | |
| سود انباشته فرعی در تاریخ تحصیل | ۲۰۰٬۰۰۰٬۰۰۰ | |
| سرمایهگذاری در شرکت فرعی | ۹۶۰٬۰۰۰٬۰۰۰ | |
| منافع فاقد حق کنترل | ۲۴۰٬۰۰۰٬۰۰۰ | |
| جمع | ۱٬۲۰۰٬۰۰۰٬۰۰۰ | ۱٬۲۰۰٬۰۰۰٬۰۰۰ |
اگر مبلغ پرداختی از سهم مادر در ارزش منصفانه خالص داراییها بیشتر بود، تفاوت سرقفلی میشد.
ثبت حذفی ۲: فروش و خرید درونگروهی
از دید گروه، جابهجایی کالا بین مادر و فرعی فروش نیست:
| حساب | بدهکار (ریال) | بستانکار (ریال) |
|---|---|---|
| فروش | ۵۰۰٬۰۰۰٬۰۰۰ | |
| بهای تمامشده فروش | ۵۰۰٬۰۰۰٬۰۰۰ |
ثبت حذفی ۳: سود تحققنیافته در موجودی پایان دوره
از ۲۰۰ کالایی که در انبار فرعی مانده، ۲۰ درصد (۴۰) سودی است که مادر شناسایی کرده اما گروه هنوز به بیرون نفروخته است:
| حساب | بدهکار (ریال) | بستانکار (ریال) |
|---|---|---|
| بهای تمامشده فروش | ۴۰٬۰۰۰٬۰۰۰ | |
| موجودی کالا | ۴۰٬۰۰۰٬۰۰۰ |
چون فروشنده مادر بوده (فروش از بالا به پایین)، کل این حذف به سهم مالکان مادر میخورد. اگر فرعی فروشنده بود، سود تحققنیافته به نسبت ۸۰ به ۲۰ بین مادر و منافع فاقد حق کنترل تقسیم میشد.
ثبت حذفی ۴: مطالبات و بدهیهای متقابل
| حساب | بدهکار (ریال) | بستانکار (ریال) |
|---|---|---|
| پرداختنیها (فرعی به مادر) | ۱۵۰٬۰۰۰٬۰۰۰ | |
| دریافتنیها (مادر از فرعی) | ۱۵۰٬۰۰۰٬۰۰۰ |
ثبت ۵: سهم منافع فاقد حق کنترل از سود سال
۲۰ درصد سود فرعی (۲۰٪ × ۳۰۰ = ۶۰) متعلق به سایر سهامداران است:
| حساب | بدهکار (ریال) | بستانکار (ریال) |
|---|---|---|
| سهم منافع فاقد حق کنترل از سود | ۶۰٬۰۰۰٬۰۰۰ | |
| منافع فاقد حق کنترل | ۶۰٬۰۰۰٬۰۰۰ |
نتیجه تلفیق
| قلم | مادر + فرعی | حذف و تعدیل | تلفیقی |
|---|---|---|---|
| فروش | ۴٬۸۰۰ | (۵۰۰) | ۴٬۳۰۰ |
| بهای تمامشده فروش | (۳٬۲۰۰) | ۵۰۰ و (۴۰) | (۲٬۷۴۰) |
| هزینههای عملیاتی | (۷۰۰) | (۷۰۰) | |
| سود خالص گروه | ۹۰۰ | (۴۰) | ۸۶۰ |
| سهم منافع فاقد حق کنترل | ۶۰ | ||
| سهم مالکان شرکت مادر | ۸۰۰ | ||
| موجودی نقد و بانک | ۸۰۰ | ۸۰۰ | |
| دریافتنیها | ۱٬۳۰۰ | (۱۵۰) | ۱٬۱۵۰ |
| موجودی کالا | ۱٬۱۰۰ | (۴۰) | ۱٬۰۶۰ |
| سرمایهگذاری در شرکت فرعی | ۹۶۰ | (۹۶۰) | ۰ |
| داراییهای ثابت | ۲٬۳۴۰ | ۲٬۳۴۰ | |
| جمع داراییها | ۶٬۵۰۰ | ۵٬۳۵۰ | |
| پرداختنیها | ۱٬۲۰۰ | (۱۵۰) | ۱٬۰۵۰ |
| سرمایه | ۳٬۵۰۰ | (۱٬۰۰۰) | ۲٬۵۰۰ |
| سود انباشته | ۱٬۸۰۰ | (۲۰۰)، (۴۰) و (۶۰) | ۱٬۵۰۰ |
| منافع فاقد حق کنترل | ۲۴۰ و ۶۰ | ۳۰۰ | |
| جمع بدهیها و حقوق مالکانه | ۶٬۵۰۰ | ۵٬۳۵۰ |
کنترل نتیجه: سود انباشته تلفیقی برابر است با سود انباشته مادر (۱٬۳۰۰) بهعلاوه سهم مادر از سود فرعی پس از تحصیل (۸۰٪ × ۳۰۰ = ۲۴۰) منهای سود تحققنیافته (۴۰)، یعنی ۱٬۵۰۰. منافع فاقد حق کنترل هم ۲۰٪ × حقوق مالکانه پایان سال فرعی (۱٬۵۰۰) یعنی ۳۰۰ است.
سرقفلی در تلفیق چطور محاسبه میشود؟
سرقفلی تفاوت مبلغی است که مادر برای کنترل پرداخته (بهعلاوه منافع فاقد حق کنترل) با ارزش منصفانه خالص داراییهای قابل تشخیص فرعی در تاریخ تحصیل. اگر در مثال بالا مادر بهجای ۹۶۰، مبلغ ۱٬۰۵۰ پرداخته بود و منافع فاقد حق کنترل به سهم متناسب از خالص داراییها (۲۴۰) اندازهگیری میشد، سرقفلی ۹۰ بود:
۱٬۰۵۰ + ۲۴۰ − ۱٬۲۰۰ = ۹۰ میلیون ریال
در این حالت ثبت حذفی ۱ یک سطر بدهکار «سرقفلی» به مبلغ ۹۰ اضافه دارد و حساب سرمایهگذاری به ۱٬۰۵۰ بستانکار میشود. اگر مبلغ پرداختی کمتر از سهم ارزش منصفانه باشد، پیش از شناسایی هر سودی باید اندازهگیریها را دوباره بررسی کرد. نکته مهم دیگر: ارزش منصفانه داراییهای فرعی (مثلاً زمین یا ساختمانی که در دفاتر به بهای تاریخی است) اغلب با مبلغ دفتری فرق دارد. تفاوت در کاربرگ به دارایی اضافه میشود و استهلاک اضافه آن در سالهای بعد هم باید هر سال در تلفیق تعدیل شود. اصول اندازهگیری در تاریخ تحصیل را از استاندارد مربوط به ترکیبهای تجاری در سایت سازمان حسابرسی بخوانید.
تلفیق در سالهای بعد از تحصیل
ثبت حذفی سرمایهگذاری هر سال با همان ارقام تاریخ تحصیل تکرار میشود، چون حذفها در دفاتر ثبت نمیشوند و کاربرگ هر سال از نو ساخته میشود. سود تحققنیافته موجودی پایان سال قبل هم در سال بعد، وقتی کالا به بیرون فروخته شد، تحقق مییابد: سود انباشته اول دوره بدهکار و بهای تمامشده بستانکار میشود.
سایر حذفهای رایج در گروههای ایرانی
غیر از چهار حذف اصلی، این موارد در هلدینگهای ایرانی زیاد پیش میآید:
- سود سهام درونگروهی: درآمد سود سهام مادر در برابر سود سهام اعلامشده فرعی حذف میشود.
- وام و سود وام بین شرکتها: مانده وام و درآمد و هزینه مالی متقابل حذف میشود.
- اجاره و حقالزحمه مدیریت: درآمد اجاره یا خدمات مدیریت یک شرکت در برابر هزینه شرکت دیگر.
- فروش دارایی ثابت درونگروهی: سود فروش حذف و استهلاک اضافه سالهای بعد تعدیل میشود.
- چکهای درونگروهی: چک صادره فرعی برای مادر در اسناد پرداختنی یکی و اسناد دریافتنی دیگری است و باید حذف شود. ثبت چک را در راهنمای حسابداری چک ببینید.
- مالیات بر ارزش افزوده معاملات درونگروهی: صورتهای تلفیقی فروش درونگروهی را حذف میکند، اما تکالیف مالیاتی هر شرکت بهعنوان مودی مستقل سر جایش است. مقررات را از سازمان امور مالیاتی بگیرید.
اشتباهات رایج در تلفیق صورتهای مالی
بیشتر مشکلات تلفیق از تطبیق نکردن ماندهها پیش از شروع کار میآید.
- عدم تطبیق ماندههای متقابل: اگر طلب مادر ۱۵۰ و بدهی ثبتشده فرعی ۱۲۰ باشد، حذف ناقص میماند. پیش از تلفیق، اختلاف را با سند واقعی در دفاتر شرکتها اصلاح کنید.
- ثبت حذف در دفاتر شرکتها: حذفها فقط در کاربرگ تلفیق انجام میشود؛ دفاتر قانونی هر شرکت نباید تغییر کند.
- حذف کل فروش درونگروهی از سود: فقط سود موجودی باقیمانده تحققنیافته است؛ کالایی که به بیرون فروخته شده، سودش تحقق یافته است.
- فراموش کردن منافع فاقد حق کنترل: وقتی مالکیت کمتر از ۱۰۰ درصد است، سهم سایر سهامداران باید جدا در حقوق مالکانه و سود نشان داده شود.
- رویههای حسابداری متفاوت: موجودی FIFO در مادر و میانگین موزون در فرعی، جمع خطبهخط را بیمعنا میکند.
- تلفیق شرکت وابسته بهجای ارزش ویژه: نفوذ قابل ملاحظه با کنترل یکی نیست.
تلفیق در «حسابدار من» چگونه انجام میشود؟
حسابدار من گزارش تلفیق یا کاربرگ تلفیق خودکار ندارد؛ این را صریح میگوییم. آنچه دارد، کار را تا لحظه تلفیق مرتب و سریع میکند و کاربرگ را با خروجی CSV در صفحهگسترده تهیه میکنید.
- دفاتر جدا برای هر شرکت در یک حساب: مادر و هر فرعی یک کسبوکار جدا با کدینگ، سال مالی، ارز پایه و اعضای خودش است. توضیح کامل در راهنمای نرمافزار حسابداری چند شرکتی.
- کدینگ یکسان: برای همه شرکتها قالب استانداردهای حسابداری ایران را بردارید تا تراز آزمایشی همه با کدهای یکسان خطبهخط جمع شود.
- گردشکار بینشرکتی: وقتی فروش مادر به فرعی قطعی میشود، سند متقابل در دفاتر فرعی با نگاشت حساب خودکار ساخته میشود؛ پس دو طرف معامله از ابتدا برابرند. جزئیات در راهنمای ثبت خودکار معاملات بینشرکتی و صفحه گردشکارها.
- طرف حساب برای هر شرکت گروه: در هر شرکت، شرکتهای دیگر گروه را بهعنوان طرف حساب تعریف کنید. گزارش مانده طرف حسابها طلب و بدهی متقابل را جدا نشان میدهد و تطبیق مرحله ۲ را ساده میکند.
- تراز آزمایشی و خروجی CSV: تراز آزمایشی هر شرکت را در سطح معین خروجی بگیرید، در یک کاربرگ کنار هم بگذارید و ثبتهای حذفی را ستون جداگانه بزنید.
- ارزهای مختلف: اگر فرعی ارز پایه دیگری دارد، نرخهای ذخیرهشده و راهنمای حسابداری چند ارزی در تسعیر کمک میکنند.
اگر تلفیق را هر ماه تکرار میکنید، میتوانید تراز شرکتها را با API حسابداری بخوانید و کاربرگ را خودکار پر کنید. فهرست کامل امکانات در صفحه امکانات است.
تلفیق صورتهای مالی مادر و فرعی
- 1
یکسانسازی
تاریخ گزارشگری و رویههای حسابداری فرعیها را با مادر یکسان و صورتهای ارزی را تسعیر کنید.
- 2
تطبیق ماندههای متقابل
طلب و بدهی درونگروهی را تطبیق دهید و اختلاف را در دفاتر شرکتها اصلاح کنید.
- 3
جمع خطبهخط
تراز آزمایشی همه شرکتها را با کدینگ یکسان در یک کاربرگ کنار هم بگذارید.
- 4
حذف سرمایهگذاری
سرمایهگذاری مادر را در برابر حقوق مالکانه فرعی در تاریخ تحصیل حذف و سرقفلی و منافع فاقد حق کنترل را شناسایی کنید.
- 5
حذف معاملات درونگروهی
فروش و خرید متقابل، سود تحققنیافته، ماندههای متقابل و درآمد و هزینه متقابل را حذف کنید.
- 6
تخصیص و ارائه
سود و حقوق مالکانه را بین مالکان مادر و منافع فاقد حق کنترل تقسیم و صورتهای تلفیقی را تهیه کنید.
پرسشهای متداول
تلفیق صورتهای مالی چیست؟
+
ارائه صورتهای مالی شرکت مادر و همه فرعیهایش بهصورت یک واحد اقتصادی است. داراییها، بدهیها، درآمدها و هزینهها خطبهخط جمع و معاملات و ماندههای درونگروهی حذف میشود.
استاندارد ۳۹ حسابداری ایران درباره چیست؟
+
استاندارد حسابداری شماره ۳۹ «صورتهای مالی تلفیقی» است که اصول کنترل، الزام تهیه صورتهای تلفیقی و روش تلفیق را تعیین میکند. متن رسمی آن را از سایت سازمان حسابرسی بگیرید.
منافع فاقد حق کنترل چیست؟
+
سهم سهامدارانی غیر از شرکت مادر در حقوق مالکانه و سود شرکت فرعی است. اگر مادر ۸۰ درصد فرعی را دارد، ۲۰ درصد خالص داراییها و سود فرعی به منافع فاقد حق کنترل تعلق میگیرد و جدا در حقوق مالکانه نشان داده میشود.
سود تحققنیافته در موجودی چطور حذف میشود؟
+
سود فروشنده روی کالایی که هنوز در انبار خریدار درونگروهی مانده محاسبه میشود و در کاربرگ، بهای تمامشده بدهکار و موجودی کالا بستانکار میشود. کالایی که به بیرون فروخته شده، سودش تحقق یافته است.
آیا ثبتهای حذفی در دفاتر شرکتها ثبت میشوند؟
+
خیر. ثبتهای حذفی فقط در کاربرگ تلفیق انجام میشوند. دفاتر قانونی مادر و فرعیها دستنخورده میمانند و صورتهای مالی جداگانه هر شرکت هم تهیه میشود.
فرق شرکت فرعی و وابسته چیست؟
+
مادر بر فرعی کنترل دارد و آن را تلفیق میکند. بر شرکت وابسته فقط نفوذ قابل ملاحظه دارد، معمولاً بین ۲۰ تا ۵۰ درصد سهام، و آن را به روش ارزش ویژه گزارش میکند، نه تلفیق.
چرا ماندههای درونگروهی با هم نمیخوانند؟
+
معمولاً بهخاطر کالا یا وجه در راه، سندی که فقط در یک طرف ثبت شده یا تفاوت نرخ ارز. پیش از تلفیق، اختلاف را پیدا و در دفاتر شرکت مربوط با سند واقعی اصلاح کنید.
آیا حسابدار من گزارش تلفیق دارد؟
+
خیر. حسابدار من هر شرکت را با دفاتر جدا در یک حساب نگه میدارد، معاملات بینشرکتی را با گردشکار در هر دو طرف ثبت میکند و مانده طرف حسابها تطبیق را ساده میکند. کاربرگ تلفیق را با خروجی CSV تراز آزمایشی در صفحهگسترده تهیه کنید.
بازبینی و بهروزرسانی توسط تیم تحریریه حسابدار من. انتشار: